運転資金は「お金のズレ」で説明する
黒字なのに
決算は黒字なのに、なぜか月末の支払いが苦しい。銀行に運転資金を相談したら「なぜ足りないんですか?」と聞かれて、うまく答えられなかった。そんな経験はありませんか?
運転資金を借りるときは、黒字なのにお金が足りない理由を、売掛金・在庫・借入の返済・設備投資の4つの「ズレ」のどれかで説明してください。銀行が知りたいのは、借りたお金が何に使われて、どこから返ってくるかだからです。
この記事のポイント
- 中小企業への金融機関の貸出態度は、「緩い」が「厳しい」を12ポイント上回る。貸す姿勢はあるので、説明できるかどうかが大事になる
- 黒字なのにお金が足りなくなるのは、利益とお金の間に売掛金・在庫・返済・設備投資の4つのズレがあるから
- 運転資金は「売掛金+在庫−買掛金」で、必要な額を数字で示せる
銀行は貸す姿勢。聞かれるのは「何に使い、どう返すか」
日本銀行の短観(2026年9月調査)で、中小企業から見た金融機関の貸出態度は、「緩い」と答えた会社が「厳しい」を12ポイント上回っています。資金繰りも「楽である」が「苦しい」を8ポイント上回り、どちらも2024年からほぼ横ばいです。
つまり、銀行が中小企業に貸さないわけではありません。そのかわり、お金の使い道(資金使途)と、どこから返すのか(返済の原資)は必ず確かめられます。「なんとなく足りない」では、話が前に進みません。
黒字なのにお金が足りなくなる4つのズレ
帳簿の利益と手元のお金は、同じ動きをしません。その間には、次の4つのズレがあります。
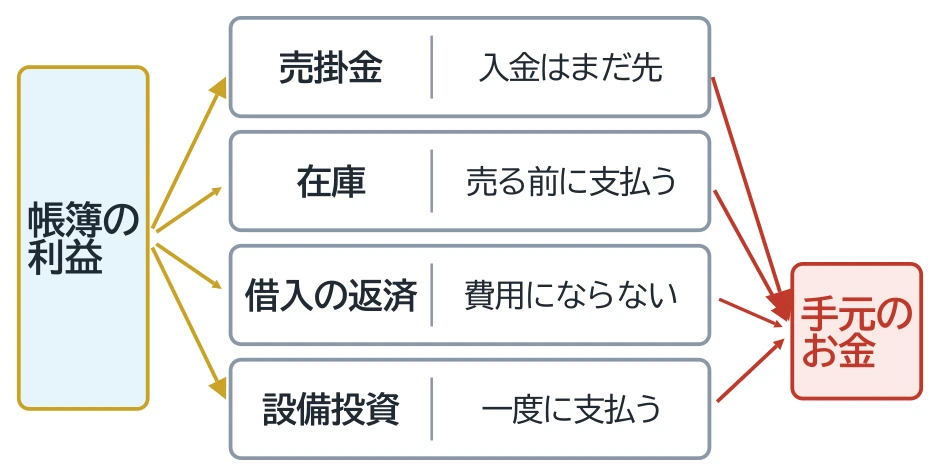
- 売掛金:売上は立っても、入金は翌月や翌々月になる
- 在庫:仕入れの代金は先に払うが、売れるまでは費用にならない
- 借入の返済:元本の返済は費用にならないので、利益の中から出ていく
- 設備投資:支払いは一度に出るが、費用になるのは減価償却で少しずつ
このうち、運転資金として借りるのは、売掛金と在庫のズレの分です。返済や設備のズレは、別の話として相談します。
運転資金は「売掛金+在庫−買掛金」で示す
運転資金の額は、「売掛金+在庫−買掛金」でおおよそつかめます。売掛金と在庫は、お金が寝ている所です。買掛金は、仕入れ先に支払いを待ってもらっている分です。その差が、自分で用意しなければならない運転資金になります。
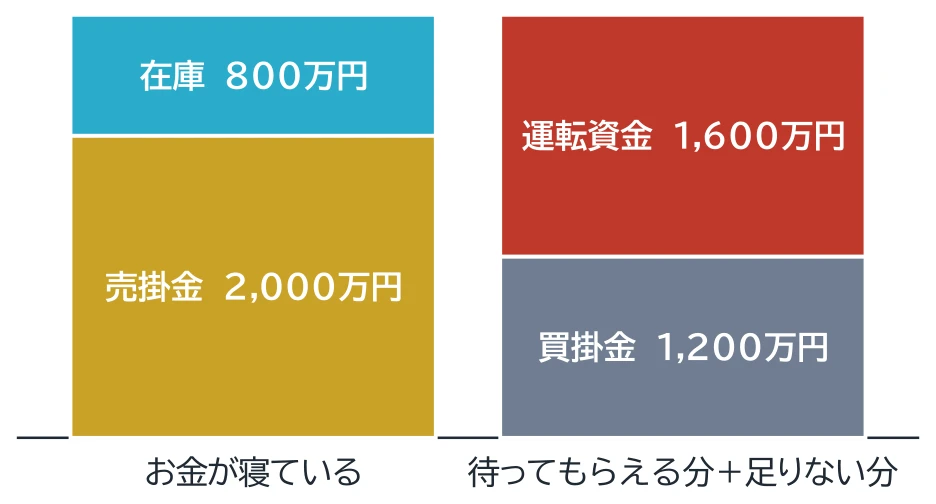
この式が役に立つのは、売上が伸びているときです。上の例で売上が2割増え、売掛金・在庫・買掛金もそれぞれ2割増えると、運転資金は1,920万円になり、320万円多く必要になります。売上が増えるほどお金が足りなくなる、という流れです。
ぶっちゃけ、「売上が増えた分だけ運転資金が増えるので、この額を借りたい」と数字で言える会社は、銀行の担当者も稟議を書きやすいはずです。足りない理由と返し方が、同じ式の中で説明できるからです。
銀行に相談する前にやる3つのこと
- 試算表で、売掛金・在庫・買掛金の残高を、前の年の同じ月と比べる
- どのズレで足りなくなっているかを、1つの文にする(例:取引先の支払いが翌々月に変わり、売掛金が増えた)
- 月ごとの入金と支払いを並べた資金繰り表を作り、借りたお金が何か月後に戻るかを示す
資金繰り表を作るのが難しければ、国の「早期経営改善計画策定支援」が使えます。2024年2月の衆議院 予算委員会の分科会で、経済産業大臣はこの事業を「資金繰り計画の策定等を支援する」ものと説明し、取引のある民間の金融機関にも作成の支援を頼めるように見直したと答えています。
返済が苦しいときは、運転資金とは別に相談する
注意したいのは、借入の返済が苦しくて足りない場合です。これを運転資金として借りると、返すために借りる形になり、銀行は慎重になります。返済が重いなら、返済の期間や条件の見直しとして、正面から相談したほうが話は早いってわけですね。
設備投資で手元が減った場合も同じです。設備のお金は、長い期間で返す設備資金として借りるのが筋です。どのズレで足りないのかを分けておくと、相談の入口を間違えずに済みます。
よくある質問(Q&A)
Q:赤字でも運転資金は借りられますか?
A:借りられないとは限りません。ただ、赤字の穴埋めなのか、売上が増えたことで要る資金なのかで、銀行の見方は大きく変わります。何に使って、どこから返すのかを先に整理してください。
Q:資金繰り表は自分で作れますか?
A:作れます。月ごとに入るお金と出るお金を、半年から1年先まで並べるだけです。難しければ、顧問の税理士や取引のある金融機関、中小企業診断士に相談してください。
Q:銀行には決算書だけ出せば足りますか?
A:決算書は過去の結果です。今足りない理由や、これからの入金と支払いの見込みは決算書に載っていないので、試算表と資金繰り表も添えてください。
おわりに
運転資金の相談は、借りる額より先に「なぜ足りないのか」を言葉にするところから始まります。どのズレで足りなくなっているのか、銀行にどう説明するのかを、一緒に整理します。お気軽にご相談ください。
出典
- 日本銀行「全国企業短期経済観測調査(短観)」2026年9月調査(中小企業・全産業の資金繰りDI、金融機関の貸出態度DI。日本銀行 時系列統計データ検索サイト)
- 第213回国会 衆議院 予算委員会第七分科会 第2号(2024年2月28日)経済産業大臣の答弁(国会会議録検索システム(国立国会図書館))